

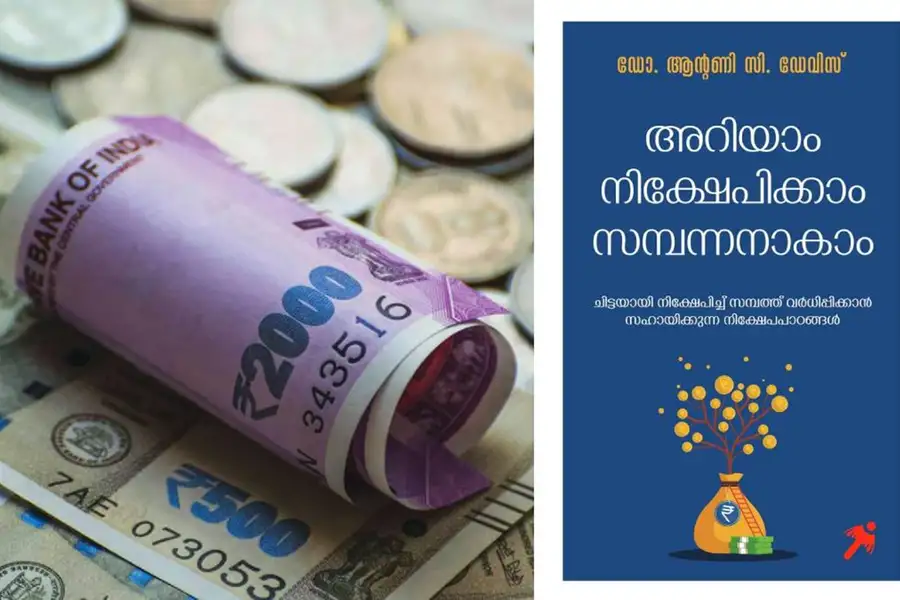
വരുമാനത്തിനനുസൃതമായി കൃത്യമായ നിക്ഷേപ വഴികള് ആസൂത്രണം ചെയ്ത് ജീവിത വിജയം നേടാന് സഹായിക്കുന്ന ഗ്രന്ഥമാണ് ഡോ.ആന്റണി സി. ഡേവിസ് രചിച്ച് മാതൃഭൂമി ബുക്സ് പ്രസിദ്ധീകരിച്ച അറിയാം നിക്ഷേപിക്കാം സമ്പന്നനാകാം. പുസ്തകത്തില് നിന്നുള്ള ഒരു ഭാഗം വായിക്കാം.
ഭൂരിഭാഗം മലയാളികളും പരമ്പരാഗത നിക്ഷേപമാര്ഗങ്ങളെ തന്നെയാണ് ഇപ്പോഴും ആശ്രയിക്കുന്നത്. സമീപഭാവിയില് അതിന് മാറ്റംവന്നേക്കമാമെന്നുള്ള സൂചനകള് പുതുതലമുറയുടെ സമീപനത്തില് പ്രകടമാണ്
നിക്ഷേപമെന്നാല് മലയാളിക്ക് ബാങ്ക് എഫ്ഡിയും സ്വര്ണവും ഭൂമിയുമാണ്. മറ്റൊന്നിലും വിശ്വാസമില്ല. പിന്നെ ചിലര് പെട്ടെന്ന് പണമുണ്ടാക്കാനുള്ള വഴികള്തേടി തേക്ക്, മാഞ്ചിയം, ആട്, മോറിസ് കോയിന് തുടങ്ങിയ പദ്ധതികളിലും പണം ഇരട്ടിപ്പിച്ച് നല്കാമെന്ന വാഗ്ദാനങ്ങളിലുംകുടങ്ങി ഉള്ളതുമുഴുവന് നഷ്ടപ്പെടുത്തുന്നവരുമാണ്.
തേക്ക്, മാഞ്ചിയംപോലുള്ള വന്തട്ടിപ്പ് പദ്ധതികളെക്കുറിച്ച് ഇപ്പോള് കേള്ക്കാനില്ല. എന്നിരുന്നാലും പ്രാദേശികമായി പുതിയ രൂപത്തിലും ഭാവത്തിലും ഇവയുടെ അവതാരങ്ങളുണ്ട്. ചിട്ടയായി നിക്ഷേപിക്കാനോ കാത്തിരിക്കാനോ ക്ഷമയില്ലാത്തവരാണ് തട്ടിപ്പിന് ഇരയാകുന്നത്. അതുകൊണ്ടാണല്ലോ മള്ട്ടിലെവല് മാര്ക്കറ്റിങ് പോലുള്ള അനധികൃത വില്പന ശാസ്ത്രങ്ങള് ആഴത്തില് വേരോടിയത്. പെട്ടെന്ന് പണം മുങ്ങിയെടുക്കാനാണെങ്കില് നീന്തലറിയില്ലെങ്കിലും കടലില് ചാടാനും തയ്യാറാണ് ചെറുപ്പക്കാര്.
അതേസമയം, ഓഹരി, മ്യൂച്വല് ഫണ്ട് പോലുള്ള നിക്ഷേപ പദ്ധതികള് പലര്ക്കും ചൂതാട്ടവുമാണ്. ഇന്നിട്ടാല് നാളെ ഇരട്ടി ലഭിക്കണമെന്ന അതിമോഹമാണ് വിപണിയിലെ നഷ്ടത്തിന് പ്രധാനകാരണം. ഒരിക്കല് കൈപൊള്ളിയവര്ക്ക് ഓഹരി നിക്ഷേപം ചൂതാട്ടമാകുന്നത് അതുകൊണ്ടാണ്. നഷ്ടത്തെ അതിജീവിക്കാന് കഴിഞ്ഞവര്ക്ക് ഓഹരി അധിഷ്ഠിത പദ്ധതികള് മികച്ച നിക്ഷേപ മാര്ഗമാണ്.
പരമ്പരാഗത പദ്ധതികള്
പെണ്മക്കളുള്ള അമ്മമാരുടെ ഒരേയൊരു സമ്പാദ്യ ലക്ഷ്യം കെട്ടിച്ചയക്കാന് സ്വര്ണം സ്വരുക്കൂട്ടുകയെതാണ്. കയ്യില് ഒരുതുകവന്നാല് വേഗം ജ്വല്ലറികളിലേയ്ക്കോടുകയായി. ആഭരണമായോ നാണയമായോ അവര് സ്വര്ണം വാങ്ങി കൂട്ടിവെയ്ക്കുന്നു. സ്വര്ണം കഴിഞ്ഞാല് നാട്ടിന്പുറങ്ങളില്പോലും സജീവമായ സഹകരണ ബാങ്കുകളും പോസ്റ്റ് ഓഫീസുകളുമാണ് നിക്ഷേപ കേന്ദ്രങ്ങള്. ഷെഡ്യൂള്ഡ് ബാങ്കിനേക്കാല് ഒന്നോ രണ്ടോ ശതമാനം അധികപലിശ സഹകരണ ബാങ്കില് ലഭിക്കുന്നതുകൊണ്ട് അവിടെ നിക്ഷേപിക്കുവരുണ്ട്. പ്രതിമാസ നിക്ഷേപ പദ്ധതി, നാഷണല് സേവിങ്സ് സര്ട്ടിഫിക്കറ്റ് തുടങ്ങിയവയില് നിക്ഷേപിക്കാന് സൗകര്യമൊരുക്കുന്ന പോസ്റ്റ് ഓഫീസുകളും കേരളീയ ഗ്രാമങ്ങളുടെ ഇഷ്ട നിക്ഷേപകേന്ദ്രങ്ങളാണ്.
നിക്ഷേപമെന്നാല് ഇന്ഷുറന്സ്
ഇന്ഷുറന്സ് പോളിസികള്വഴിയാണ് ഏറെപ്പേരും നിക്ഷേപത്തിന് തുടക്കമിടുന്നതെന്നത് വിചിത്രമായ കാര്യമാണ്. രണ്ടോ അധിലധികമോ ഇന്ഷുറന്സ് പോളിസികളില്ലാത്തവരെ കാണാന് കഴിയില്ല. നിക്ഷേപവും ഇന്ഷുറന്സും കൂട്ടിക്കലര്ത്തി ഇന്ഷുറന്സ് കമ്പനികള് വിവിധ പോളിസികള് പുറത്തിറക്കി വ്യാപകമായി വിറ്റഴിക്കാന് ശ്രമംനടത്തിയതിന്റെ ഭാഗമായാണ് ഇത്തരത്തിലൊരു അബധധാരണ ജനങ്ങള്ക്കിടയില് രൂപപ്പെട്ടത്. ഇന്ഷുറന്സ് പദ്ധതികളില്നിന്ന് ലഭിക്കുന്ന ആദായവും പരിരക്ഷയും പരമിതമാണെന്ന് അറിയാതെയായിരുന്നു നിക്ഷേപം. ഇന്ഷുറന്സ് എന്നാല് പരിരക്ഷയാണ്, നിക്ഷേപമല്ലെന്ന് മനസിലാക്കാന് മലയാളിയെടുത്തത് 25 വര്ഷമാണെന്നോര്ക്കണം. ആവശ്യത്തിന് പരിരക്ഷ ലഭിക്കുന്ന ടേം ഇന്ഷുറന്സും മികച്ച ആദായം ലഭിക്കുന്ന നിക്ഷേപ പോര്ട്ട്ഫോളിയോയും തയ്യാറാക്കി അതിനനുസരിച്ച് നിക്ഷേപം നടത്തുകയാണ് വേണ്ടത്.
നിക്ഷേപ രീതികള് മാറുന്നു
മ്യൂച്വല് ഫണ്ടില് നിക്ഷേപിക്കുവരുടെ എണ്ണത്തില് അടുത്തകാലത്തായി കാര്യമായ വര്ധനവാണുണ്ടായത്. ചെറുപട്ടണങ്ങളില്നിന്നുള്ള നിക്ഷേപകരുടെ എണ്ണത്തില് 45ശതമാനം വര്ധനവുണ്ടായതായി റിസര്വ് ബാങ്കിന്റെ ഫിനാന്ഷ്യല് സ്റ്റബിലിറ്റി റിപ്പോര്ട്ടില് പറയുന്നു. എന്നിരുന്നാലും മറ്റ് രാജ്യങ്ങളെ അപേക്ഷിച്ച് രാജ്യത്തെ മ്യൂച്വല് ഫണ്ട് നിക്ഷേപകരുടെ എണ്ണത്തില് വലിയ അന്തരം ഇപ്പോഴുമുണ്ട്. ഇന്ത്യയിലെ 9.4ശതമാനം കുടുംബങ്ങള്ക്കുമാത്രമാണ് മ്യൂച്വല് ഫണ്ടുകളില് നിക്ഷേപമുള്ളത്. അസറ്റ് മാനേജുമെന്റ് കമ്പനികള് കൈകാര്യംചെയ്യുന്ന മൊത്തം ആസ്തി രാജ്യത്തെ ജി.ഡി.പിയുടെ 12ശതമാനം മാത്രവുമാണ്. ലോകമൊട്ടാകെയുള്ള കണക്കെടുക്കുകയാണെങ്കില് ഇത് ശരാശരി 63ശതമാനമാണെന്ന് ഓര്ക്കണം. മറ്റ് വികസ്വര രാജ്യങ്ങളായ ബ്രസീല്(ജി.ഡി.പിയുടെ 68ശതമാനം), ദക്ഷിണാഫ്രിക്ക(ജി.ഡി.പിയുടെ 48 ശതമാനം)എന്നിവ ഇന്ത്യയേക്കാള് ബഹുദൂരം മുന്നിലാണ്. റിസര്വ് ബാങ്ക് 2020 മാര്ച്ച് 31ന് പുറത്തുവിട്ട കണക്കുകള് പ്രകാരം ഇന്ത്യയിലെ കുടുംബങ്ങളുടെ മൊത്തം നിക്ഷേപത്തില് മൂന്നില് രണ്ടുഭാഗം ബാങ്ക് നിക്ഷേപം, ഇന്ഷുറന്സ്, പ്രൊവിഡന്റ് ഫണ്ട് തുടങ്ങിയവയിലാണ്.
ഓഹരി നിക്ഷേപം
ഓഹരി നിക്ഷേപകരുടെ എണ്ണത്തില് 2020ലും 2021ലും വന്വര്ധനവാണുണ്ടായിട്ടുള്ളതെന്ന് ഡെപ്പോസിറ്ററികളില്നിന്നുള്ള കണക്കുകള് വ്യക്തമാക്കുന്നു. 2021 ജനുവരിയിലെ കണക്കുപ്രകാരം 5.15 കോടി ഡീമാറ്റ് അക്കൗണ്ടുകളാണ് രാജ്യത്തുള്ളത്. 2020 ഏപ്രിലിനും 2021 ജനുവരിക്കുമിടയില് 17 ലക്ഷം ഡീമാറ്റ് അക്കൗണ്ടുകളാണ് കൂട്ടിച്ചേര്ക്കപ്പെട്ടത്. കോവിഡ് കാലത്താണ് വിപണിയിലേക്കെത്തിയ റീട്ടെയില് നിക്ഷേപകരുടെ എണ്ണത്തില് വന്വര്ധനവാണുണ്ടായത്. നിക്ഷേപപലിശ എക്കാലത്തെയും താഴ്ന്നനിലവാരത്തിലെത്തിയതിനാല് വിപണിയിലേയ്ക്ക് വന്തോതില് പണമൊഴുകി. രാജ്യത്തെ ജനസംഖ്യയുമായി താരതമ്യംചെയ്യുമ്പോള് അഞ്ചുകോടിയെന്നത് വളരെ കുറവാണെന്നകാര്യത്തില് സംശയമില്ല. മാറ്റത്തിന്റെ കാറ്റ് വീശിത്തുടങ്ങിയെന്ന് ആശ്വസിക്കാമെന്നുമാത്രം.
പണപ്പെരുപ്പത്തെ മറികടക്കുന്ന ആദായം നല്കാന് കഴിവുള്ളതുകൊണ്ടാണ് നിക്ഷേപ പോര്ട്ട്ഫോളിയോയില് ഓഹരി അധിഷ്ഠിത പദ്ധതികളെയും ഉള്പ്പെടുത്തണമെന്ന് നിര്ദേശിക്കുന്നത്. ഓഹരിയില് നിക്ഷേപിക്കുമ്പോള് കമ്പനിയുടെ ബിസിനസില് പങ്കാളിയാകുകയാണ് ചെയ്യുന്നത്. ബിസിനസ് നന്നായാല് ലഭിക്കുവരുമാനത്തിന് ഉയര്ന്ന പരിധിയൊന്നുമില്ല. അതുകൊണ്ടുതന്നെ സമ്പത്ത് പലമടങ്ങായി വര്ധിപ്പിക്കാന് ഓഹരി നിക്ഷേപത്തിന് കഴിയും. ഓഹരി വിപണിയുടെ കുതിപ്പും സമ്പദ്ഘടനയുടെ വളര്ച്ചയും ഒരേരേഖയിലാണ്. നല്ല ബിസിനസുകള്ക്ക് സമ്പദ് വ്യവസ്ഥയെ ചലിപ്പിക്കാന്ശേഷിയുണ്ട്. ഒന്നിനെയും ഒഴിവാക്കിയല്ല, നിശ്ചിത അനുപാതത്തില് ക്രമീകരിച്ചാണ് നിക്ഷേപ പോര്ട്ട്ഫോളിയോ രൂപപ്പെടുത്തേണ്ടത്.
ബാങ്കില് ഇപ്പോള് എത്ര പലിശ കിട്ടും? പരമവധി ഏഴ് ശതമാനം. രാജ്യത്തെ പണപ്പെരുപ്പ നിരക്കെത്ര? 7.8 ശതമാനം. അപ്പോള് ബാങ്ക് നിക്ഷേപത്തില്നിന്നുള്ള നേട്ടമെത്ര? മൈനസ് 0.80ശതമാനം. അങ്ങനെ വരുമ്പോള് ബാങ്ക് നിക്ഷേപം ആകര്ഷകമാണോ? ഒരു സാധാരണക്കാരനോട് ഇക്കാര്യങ്ങള് ചോദിച്ചാല് അയാള് കൈമലര്ത്തും. നിക്ഷേപിച്ച തുക നഷ്ടമാകില്ലല്ലോയൊകും പ്രതികരണം. നിക്ഷേപ ബോധവ്തകരണത്തിന്റെ അഭാവമാണ് ഇതിന് പ്രധാനകാരണം. വ്യത്യസ്ത നിക്ഷേപ പദ്ധതികളുടെ നേട്ടവും കോട്ടവും മനസിലാക്കി ഓരോരുത്തര്ക്കും യോജിച്ചവ തിരഞ്ഞെടുക്കാന് കഴിയുന്നതരത്തിലുള്ള അവബോധം സൃഷ്ടിക്കാന് കഴിഞ്ഞെങ്കില്മാത്രമെ ഇതില്നിന്നൊരുമാറ്റം പ്രതീക്ഷിക്കാന് കഴിയൂ. വരുമാനംലഭിച്ചുതുടങ്ങുമ്പോള്തന്നെ പണം എപ്രകാരം കൈകാര്യംചെയ്യണമെന്ന അവബോധംകൂടി ലഭിക്കുന്നതരത്തില് അവബോധം സൃഷ്ടിക്കേണ്ടിയിരിക്കുന്നു. സ്കൂള്, കോളേജ് തലത്തില് അതിന് തുടക്കമിടണം.
Content Highlights: Dr Antony C Davis mathrubhumi books excerpts
Published: 24 May 2022, 11:46 am IST
ABOUT THE AUTHOR
Related Topics
വാര്ത്തകളോടു പ്രതികരിക്കുന്നവര് അശ്ലീലവും അസഭ്യവും നിയമവിരുദ്ധവും അപകീര്ത്തികരവും സ്പര്ധ വളര്ത്തുന്നതുമായ പരാമര്ശങ്ങള് ഒഴിവാക്കുക. വ്യക്തിപരമായ അധിക്ഷേപങ്ങള് പാടില്ല. ഇത്തരം അഭിപ്രായങ്ങള് സൈബര് നിയമപ്രകാരം ശിക്ഷാര്ഹമാണ്. വായനക്കാരുടെ അഭിപ്രായങ്ങള് വായനക്കാരുടേതു മാത്രമാണ്, മാതൃഭൂമിയുടേതല്ല. ദയവായി മലയാളത്തിലോ ഇംഗ്ലീഷിലോ മാത്രം അഭിപ്രായം എഴുതുക. മംഗ്ലീഷ് ഒഴിവാക്കുക..
Most Commented