മാതാപിതാക്കളുടെ ക്രെഡിറ്റ് സ്കോർ കുറഞ്ഞാൽ വിദ്യാഭ്യാസ വായ്പ നിഷേധിക്കാം – ഹൈക്കോടതി
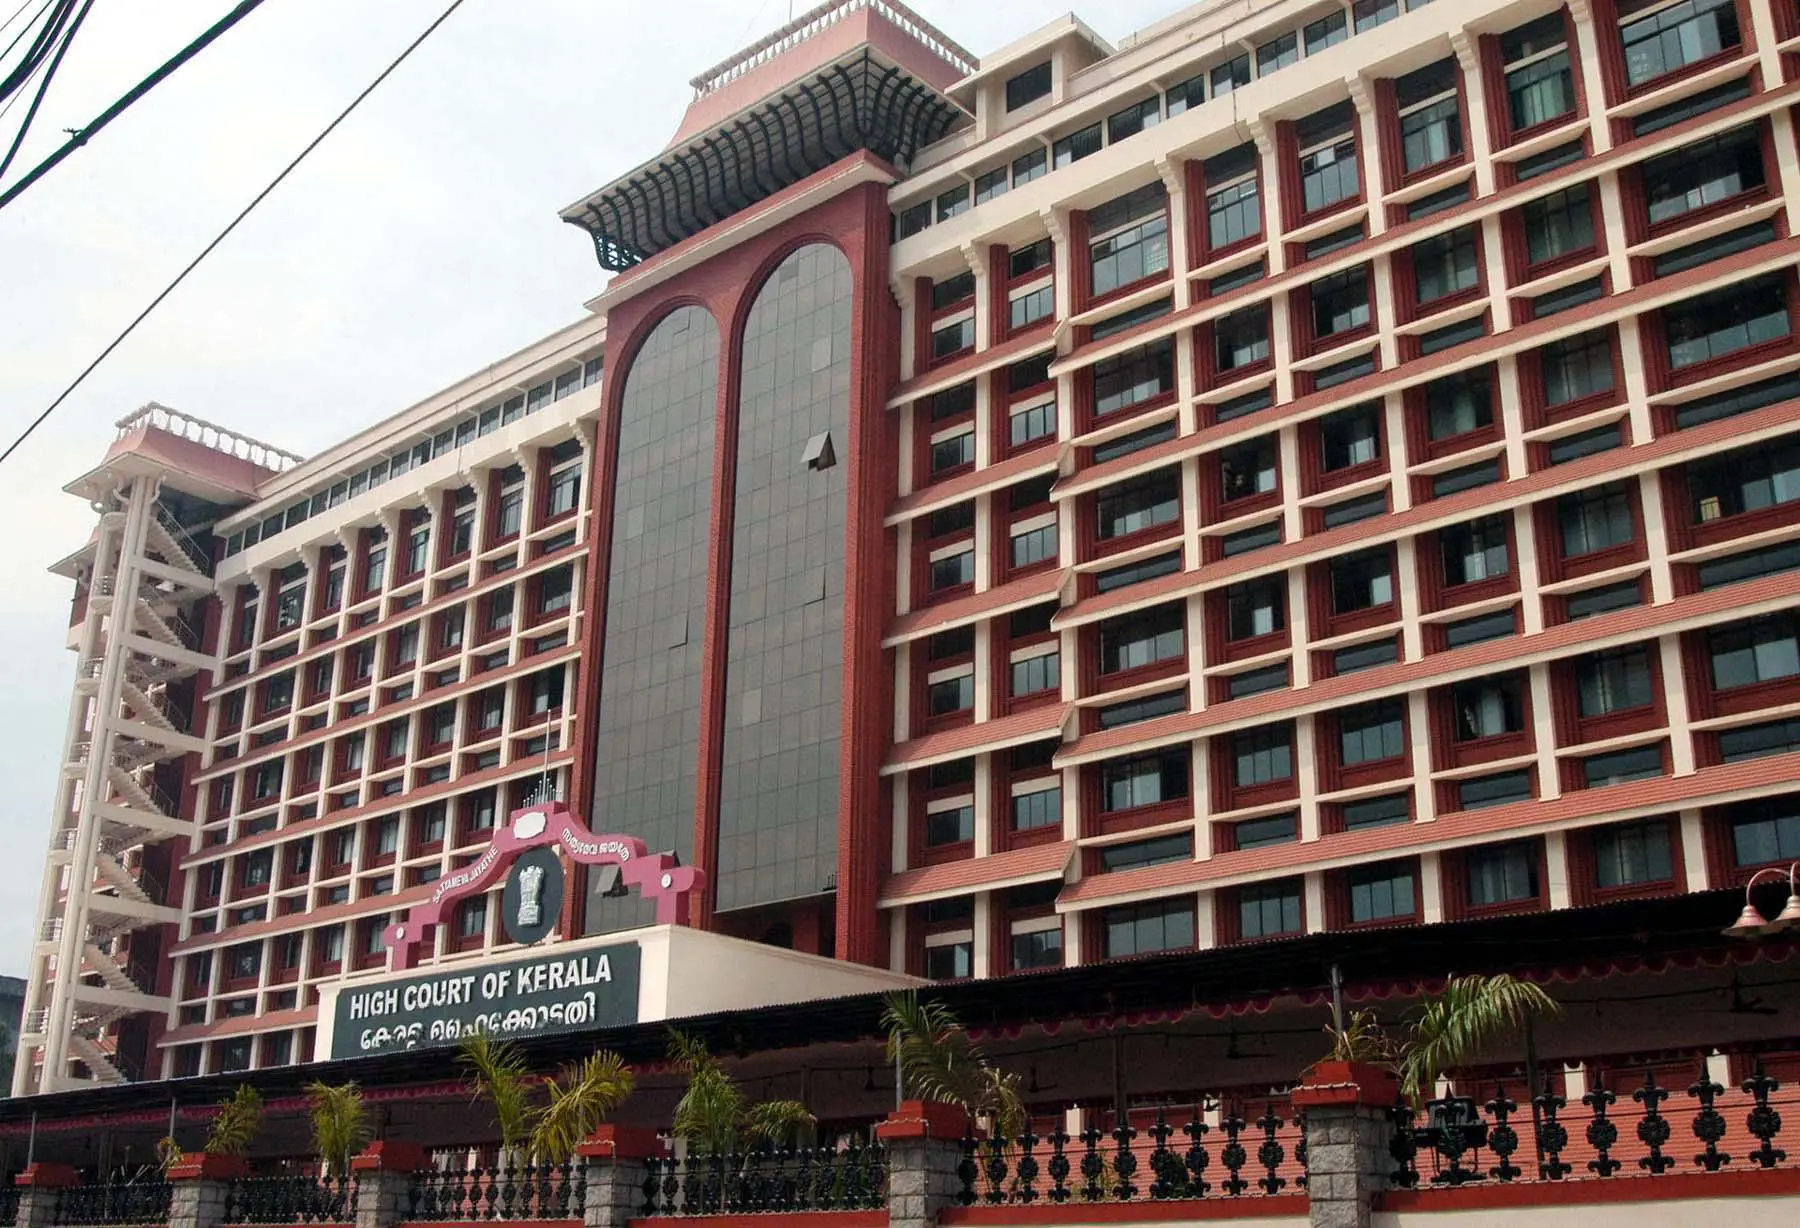
കൊച്ചി: മാതാപിതാക്കളുടെ ക്രെഡിറ്റ് സ്കോർ കുറവായതിന്റെ പേരിൽ ബാങ്കുകൾക്ക് വിദ്യാഭ്യാസ വായ്പ നിഷേധിക്കാനാകുമെന്ന് ഹൈക്കോടതി. സഹ അപേക്ഷകരായ മാതാപിതാക്കളുടെ സിബിൽ സ്കോർ കുറവായതിന്റെ പേരിൽ ബാങ്കുകൾ വായ്പ നിഷേധിച്ചത് ചോദ്യംചെയ്ത് വിദ്യാർഥികൾ നൽകിയ ഹർജികൾ തള്ളിയ ഉത്തരവിലാണ് ജസ്റ്റിസ് എം.എ. അബ്ദുൽ ഹക്കീം ഇക്കാര്യം വ്യക്തമാക്കിയത്.
2005-ലെ ക്രെഡിറ്റ് ഇൻഫർമേഷൻ കമ്പനീസ് (റെഗുലേഷൻ) ആക്ടിന്റെ ലക്ഷ്യങ്ങൾ കണക്കിലെടുക്കുമ്പോൾ, വിദ്യാഭ്യാസവായ്പയ്ക്കുള്ള അപേക്ഷ പരിഗണിക്കുമ്പോൾ ബാങ്ക് സഹ-വായ്പക്കാരന്റെ ക്രെഡിറ്റ് സ്കോറോ ക്രെഡിറ്റ് റിപ്പോർട്ടോ പരിഗണിക്കരുതെന്ന് പറയാനാവില്ലെന്ന് കോടതി പറഞ്ഞു. വിദ്യാഭ്യാസ വായ്പ നിഷേധിച്ചതിന്റെ പേരിൽ മൗലികാവകാശം നിഷേധിക്കപ്പെട്ടു എന്നും പറയാനാകില്ല.
വിദ്യാഭ്യാസവായ്പ അനുവദിക്കുന്നതിൽ ബാങ്കുകളുടെ അസോസിയേഷൻ നിശ്ചയിച്ച ഐ.ബി.എ. മാതൃകാ വിദ്യാഭ്യാസ വായ്പാസ്കീമിലെയും മാസ്റ്റർ സർക്കുലറുകളിലെയും നിബന്ധനകൾ പാലിക്കാൻ അപേക്ഷകർ ബാധ്യസ്ഥരാണ്.
കേന്ദ്ര സർക്കാരിന്റെ സി.ജി.എഫ്.എസ്.ഇ.എൽ. പദ്ധതി വായ്പ നൽകുന്നതിനുള്ള മാനദണ്ഡങ്ങളിൽ ഇളവ് നൽകുന്നില്ലെന്നും അത് വായ്പാ തിരിച്ചടവ് മുടങ്ങുന്ന സാഹചര്യത്തിൽ ബാങ്കുകൾക്ക് ഗാരന്റി നൽകാനുള്ള പദ്ധതി മാത്രമാണെന്നും കോടതി വിലയിരുത്തി.
അതേസമയം, സിബിൽ സ്കോർ കുറഞ്ഞ മാതാപിതാക്കൾക്കുപകരം മതിയായ ക്രെഡിറ്റ് സ്കോറുള്ള മറ്റൊരു വ്യക്തിയെ സഹ-അപേക്ഷകനായി ഹാജരാക്കിയാൽ ഹർജിക്കാരുടെ അപേക്ഷകൾ പുനഃപരിശോധിക്കാൻ ബാങ്കുകൾ തയ്യാറാകണമെന്നും കോടതി പറഞ്ഞു.
വിദ്യാഭ്യാസവായ്പ നിഷേധിക്കുന്നത് മൗലികാവകാശ ലംഘനമാണെന്നതടക്കമുള്ള വാദമാണ് ഹർജിക്കാർ ഉന്നയിച്ചത്. എന്നാൽ, ക്രെഡിറ്റ് ഇൻഫർമേഷൻ കമ്പനീസ് ആക്ട് പ്രകാരം അപേക്ഷകരുടെ സാമ്പത്തിക അച്ചടക്കം പരിശോധിക്കുന്നത് അനിവാര്യമാണെന്നും ഇത് കിട്ടാക്കടം കുറയ്ക്കാൻ സഹായിക്കുമെന്നും ബാങ്കുകൾ ചൂണ്ടിക്കാട്ടി.
Content Highlights: Banks are legally permitted to consider co-applicant credit scores for education loans. Denial of education loans due to low credit scores does not violate fundamental rights. CGFSEL scheme provides bank guarantees, not exemptions from credit criteria. Applicants can resubmit applications by providing a co-applicant with a better credit score.